强制接入征信系统 信联受益与互联网征信信息的规范化之路
随着互联网金融机构的迅猛发展,个人信用信息的管理与使用成为金融监管的重要议题。监管部门“强制”要求互联网金融机构接入征信系统,推动信联(百行征信等市场化个人征信机构)成为征信体系的重要节点。这一政策导向既是对互联网征信信息碎片化、孤岛化的回应,也深刻影响着征信市场的竞争格局。
一、强制性接入的政策逻辑
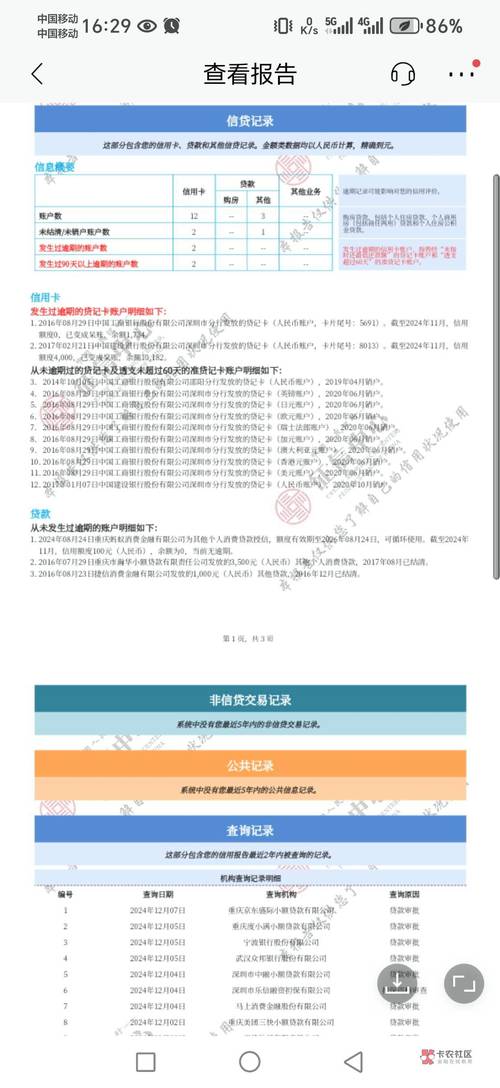
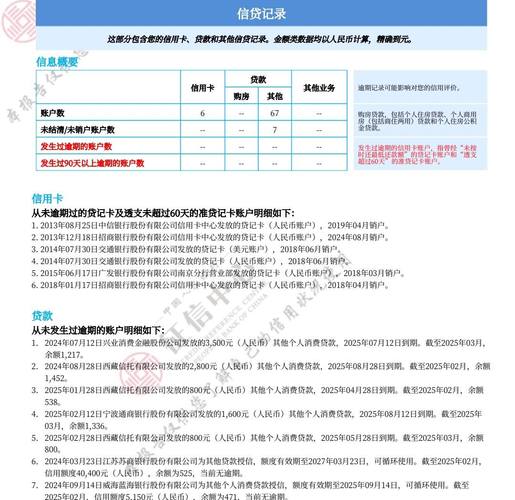
传统征信体系以央行征信中心为主导,主要覆盖银行信贷信息。大量互联网借贷、消费金融、P2P等业务产生的信用数据长期游离于央行征信之外,形成信息孤岛。强制性接入要求各类放贷机构将借贷信息报送征信系统,旨在打破数据壁垒,提升信用信息的完整性与准确性,防范多头借贷和过度授信风险。这一强制要求并非简单的行政命令,而是构建全覆盖征信基础设施的制度安排。
二、信联的受益逻辑
信联作为市场化个人征信机构,其核心价值在于整合互联网领域的信用数据。强制接入政策使信联获得稳定的数据来源:互联网金融机构必须向征信系统报送信息,而信联作为承接方之一,得以汇聚电商、支付、借贷等多维度数据。数据规模扩大带来征信产品丰富度提升,信联的信用评分、风险画像等服务能力增强,从而在金融机构风控、消费信贷审批等场景中获得更广泛的应用,形成数据—产品—客户的良性循环。政策赋予信联准公共基础设施地位,有助于其确立市场公信力。
三、互联网征信信息的规范价值
强制性接入对互联网征信信息的意义体现在三方面。其一,信息标准化。统一报送格式与口径,减少数据乱象,提升信息可比性。其二,信息安全与合规。接入征信系统意味着信息采集、使用须遵循《征信业管理条例》等法规,遏制过度采集和滥用,保护信息主体权益。其三,信息共享与效率。打破平台间数据割裂,降低金融机构尽调成本,提升信贷效率,同时让守信者获得更便利的金融服务。
四、挑战与平衡
强制接入也面临挑战。数据质量参差不齐,部分互联网机构历史数据不规范,报送准确性需校验。信息主体权益保护须强化,异议处理和更正机制要畅通。强制接入可能加剧市场集中,需防范征信机构权力过大带来的定价与公平性问题。监管应在促进数据共享与保护消费者权益之间保持平衡,完善授权机制和退出安排。
五、
强制要求接入征信系统是互联网征信信息从分散走向整合的关键一步。信联作为受益者,承载着将互联网征信信息纳入规范化轨道的使命。唯有在法治框架下保障信息质量与主体权益,征信体系才能真正发挥降低信息不对称、服务实体经济的作用。互联网征信信息的价值,最终取决于其能否在规范与效率之间找到可持续的平衡点。
如若转载,请注明出处:http://www.fngkd.com/product/26.html
更新时间:2026-10-24 11:14:25