2025新版个人征信报告详解 互联网征信信息全面纳入,你的信用画像将如何改变?
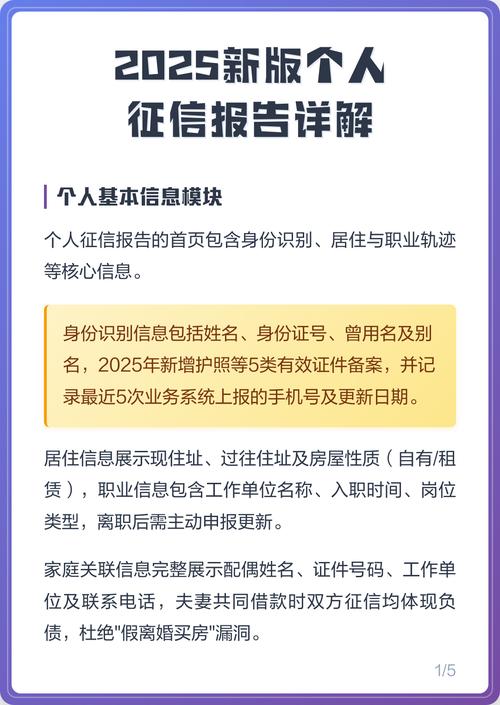
2025年,中国人民银行征信中心对个人征信报告进行了重大升级,其中最引人注目的变化是互联网征信信息的全面纳入。这意味着,你的数字足迹——从网购记录到共享经济行为——将正式成为信用评估的一部分。本文将详细解析新版报告的核心变化,特别是互联网征信信息如何影响你的信用生活。
一、新版征信报告的五大核心变化
- 互联网征信信息全面接入:新版报告首次系统性地整合了互联网平台产生的信用数据,包括电商平台的履约记录、共享经济(如共享单车、充电宝)的租借归还行为、在线旅游平台的酒店预订履约情况等。这些信息将作为传统金融征信的补充,形成更立体的信用画像。
- 征信更新频率提升:从原来的按月更新升级为T+1(次日)更新,信息时效性大幅增强。这意味着任何信用行为的变化都能被更快捕捉。
- 展示五年完整还款记录:新版报告将展示最近五年的详细还款记录,包括逾期次数、逾期金额及还款状态,历史信用表现更加透明。
- 共同借款信息明确展示:夫妻共同贷款、担保等行为将明确记录在双方征信报告中,避免因信息不对称导致的信用误判。
- 增加“信用评分”参考值:报告末尾新增基于多维数据的信用评分(类似芝麻信用分),直观反映个人信用状况。
二、互联网征信信息详解:哪些数据被采集?
新版报告采集的互联网征信信息主要分为三类:
- 履约类信息:包括电商平台购物后的及时确认收货、退换货诚信度;共享单车/充电宝的按时归还;在线租赁平台的物品返还状态;网约车爽约记录等。
- 消费类信息:互联网平台的消费能力和消费稳定性(如月均消费额、消费类别偏好),但不会采集具体购买商品内容,以保护隐私。
- 社交与行为类信息:部分合作平台(需用户授权)的社交关系稳定性、公共事业缴费(水电煤)的线上支付及时性等。
值得注意的是,互联网征信信息需经用户明确授权后方可采集,且仅采集与信用评估相关的行为数据,不涉及聊天内容、浏览记录等隐私信息。
三、互联网征信信息如何影响你的信用?
- 正向激励:长期按时归还共享设备、电商购物无恶意退换货、及时缴纳线上生活费用等行为,会积累正面信用记录,有助于提升信用评分,可能在贷款审批、信用卡额度提升时获得便利。
- 负面约束:频繁拖欠共享设备租金、恶意刷单、虚假评价等行为将被记录,可能导致信用评分下降,影响金融服务的获取。例如,连续三次未按时归还共享充电宝,可能被标记为“履约风险”。
- 信用修复机制:新版报告允许用户对互联网征信信息提出异议,若因平台失误导致错误记录,可申请更正。负面记录在履行义务后保留五年,但可通过持续良好行为逐步修复。
四、如何管理你的新版信用报告?
- 定期查询:每年可通过央行征信中心官网免费查询两次,及时发现并纠正错误信息。
- 授权管理:在互联网平台授权征信查询时,仔细阅读协议,避免过度授权。
- 行为自律:将互联网行为视为信用的一部分,按时履约、诚信交易。
- 关注异常:若发现报告中有未知的互联网征信记录,立即联系征信中心或相关平台核实。
五、未来展望与隐私保护
互联网征信信息的纳入是征信体系数字化的重要一步,但也引发了对隐私保护的讨论。根据《征信业务管理办法》,所有采集行为必须遵循“最小必要”原则,且用户有权拒绝非必要的授权。随着区块链等技术的应用,信用信息的流转将更加安全可控。
2025新版个人征信报告标志着“信用社会”的加速到来。你的每一次线上履约,都在书写自己的信用故事。理性使用互联网服务,维护良好信用记录,将成为数字时代每个人的必修课。
如若转载,请注明出处:http://www.fngkd.com/product/35.html
更新时间:2026-10-24 22:02:07