他山之石 美国个人征信市场研究及其对互联网征信的启示
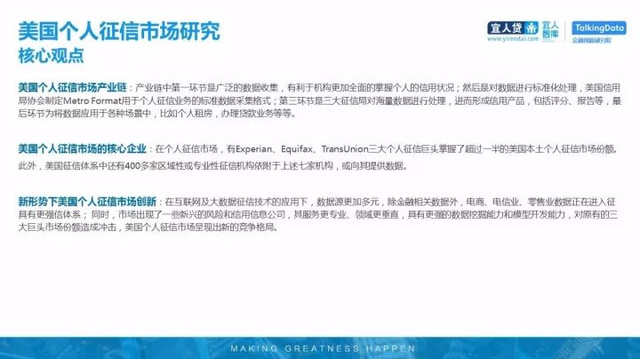
美国个人征信市场经过百余年的发展,形成了以三大征信局为核心、法律体系完善、数据来源多元、产品服务丰富的成熟市场。与此以互联网征信为代表的新兴模式在技术创新和数据多元化的推动下迅速崛起,对传统征信体系形成补充与挑战。本文基于宜人智库与TD创新金融研究院的研究框架,梳理美国个人征信市场的发展历程、市场结构与监管体系,并分析互联网征信信息的应用与影响,以期为我国征信市场建设提供借鉴。
一、美国个人征信市场的发展历程
美国个人征信市场起源于19世纪末的商业信用调查,逐渐从地方性征信所整合为全国性征信局。20世纪70年代,《公平信用报告法》(FCRA)的颁布奠定了征信行业的法律基础。90年代以后,随着信息技术的发展,征信数据电子化、标准化进程加快。目前,市场以益博睿(Experian)、艾奎法克斯(Equifax)和环联(TransUnion)三大征信局为主导,形成了高度集中又竞争充分的市场格局。
二、市场结构与主要参与者
(一)三大征信局
三大征信局通过覆盖全美的数据网络,收集消费者信用信息,并向金融机构、雇主、保险公司等提供信用报告和评分服务。它们之间竞争与合作并存,数据来源高度重合但产品各有侧重。
(二)专业征信机构与数据服务商
除了三大征信局外,还有专注于特定领域(如租房、保险、就业)的专业征信机构,以及提供数据聚合、分析服务的科技公司。这些机构共同构成了多层次的市场生态。
(三)信用评分模型
FICO评分是美国最常用的信用评分模型,由Fair Isaac公司开发,广泛应用于信贷决策。三大征信局基于FICO模型推出各自的评分产品,同时也在开发替代性评分模型。
三、法律与监管体系
(一)核心法律框架
《公平信用报告法》(FCRA)规定了征信机构、数据提供者和数据使用者的义务,强调数据的准确性、隐私保护和消费者权利。《公平及准确信用交易法》(FACTA)进一步强化了身份盗用保护和数据安全要求。《多德-弗兰克华尔街改革和消费者保护法》设立了消费者金融保护局(CFPB),加强了对征信市场的监管。
(二)监管架构
联邦贸易委员会(FTC)和消费者金融保护局(CFPB)是主要监管机构,各州也有相应的征信监管法律。监管重点包括数据准确性、消费者争议处理、隐私保护和公平信贷机会。
四、互联网征信信息的兴起
(一)互联网征信的概念与特点
互联网征信主要指利用互联网平台产生的数据(如电商交易、社交网络、移动支付等)以及非传统数据(如公用事业缴费、租赁记录)来评估个人信用状况。与传统征信相比,互联网征信具有数据来源广、实时性强、覆盖人群广等特点,尤其能够为缺乏信贷记录的群体提供信用评估。
(二)美国互联网征信的发展实践
在美国,互联网征信的发展主要体现在替代性数据(alternative data)的应用上。例如,ZestFinance、Kabbage等金融科技公司利用机器学习技术分析非传统数据,为小微企业和个人提供信贷服务;征信局也逐步引入电信缴费、租金支付等数据构建替代性信用评分。新兴征信机构如PRBC(Payment Reporting Builds Credit)致力于收集非传统支付数据,帮助消费者建立信用记录。
(三)互联网征信的挑战与监管
互联网征信面临数据隐私、算法公平性、数据质量等挑战。美国监管机构在鼓励创新的也强调对替代性数据的合规使用,确保符合FCRA和公平信贷法规的要求。消费者金融保护局(CFPB)已发布相关指引,要求使用替代性数据时不得产生歧视性影响,并保障消费者的知情权和异议权。
五、对中国的启示
(一)完善征信法律体系
借鉴美国经验,我国应加快征信立法,明确互联网征信数据的采集、使用和保护的边界,平衡创新与风险。
(二)推动数据共享与多元应用
鼓励传统征信机构与互联网平台合作,整合多源数据,提升信用评估的覆盖面和准确性,同时加强数据标准化建设。
(三)强化消费者权益保护
建立便捷的异议处理和信用修复机制,保障消费者对自身信用信息的知情权、异议权和更正权。
(四)加强监管科技与合规引导
利用监管科技手段提升对互联网征信业务的监管效率,同时通过指引和沙盒机制引导创新业务合规发展。
美国个人征信市场的发展表明,健全的法律体系、充分的市场竞争和持续的技术创新是征信行业健康发展的关键。互联网征信信息的兴起为征信市场注入了新的活力,但也需要完善的监管框架和消费者保护机制来护航。我国在建设征信市场过程中,可借鉴美国经验,结合本土实际,推动传统与新兴征信模式的融合发展,构建包容、安全、高效的征信体系。
如若转载,请注明出处:http://www.fngkd.com/product/32.html
更新时间:2026-10-24 07:59:43