征信四大核心信息详解 互联网征信信息的构成与影响
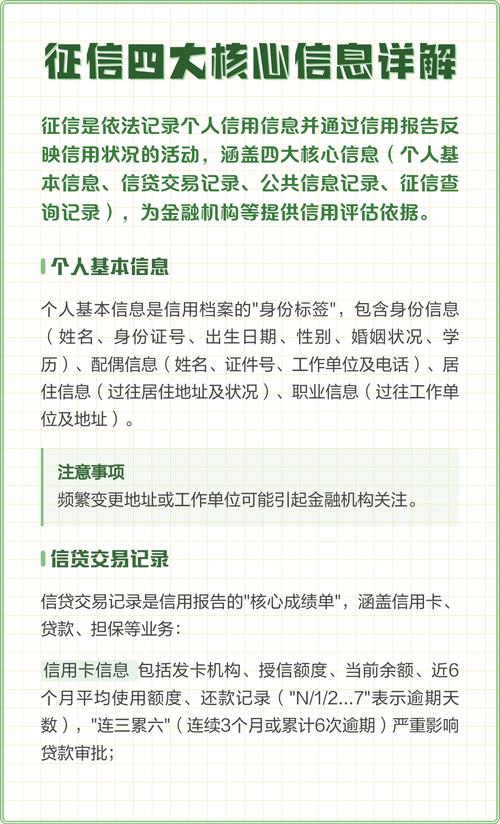
在现代金融体系中,征信系统是经济运行的“身份证”和“通行证”。无论是申请贷款、信用卡,还是进行重要的商业合作,个人和企业的信用报告都扮演着至关重要的角色。征信报告并非简单的“黑名单”或“白名单”,而是一个由多维度信息构成的综合档案。通常,征信信息被归纳为四大核心板块:个人基本信息、信贷交易信息、非金融负债信息(含公共信息)、以及查询记录。随着互联网经济的深入发展,“互联网征信信息”作为传统征信的有力补充和延伸,正日益融入这四大板块之中,深刻影响着信用评估的维度。本文将详细解析这四大核心信息,并重点探讨互联网征信信息在其中的具体体现与影响。
一、个人基本信息:信用主体的身份基石
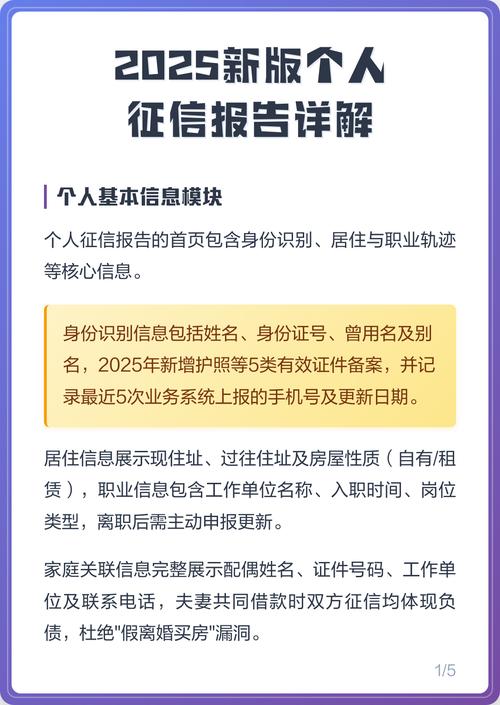
个人基本信息是征信报告的起点,用于识别和定位信用主体。这部分信息主要包括:
- 身份识别信息:姓名、身份证号、性别、出生日期、婚姻状况、学历、学位、居住地址、工作单位及地址、联系电话等。
- 职业信息:工作单位性质、行业、职位、职称、年收入等。
- 居住稳定性:居住地址的变更频率、居住时长等,稳定的居住地址通常被视为信用稳定的正面信号。
互联网征信信息的融入:在传统征信中,基本信息主要来源于金融机构的申请表格和公安、社保等公共部门。而在互联网时代,运营商数据(手机号在网时长、套餐消费稳定性)、电商平台收货地址的稳定性和多样性、社交媒体账户的实名认证信息等,开始作为辅助数据源,用于交叉验证个人基本信息的真实性和稳定性,甚至在某些新型互联网信贷评估中成为重要参考。
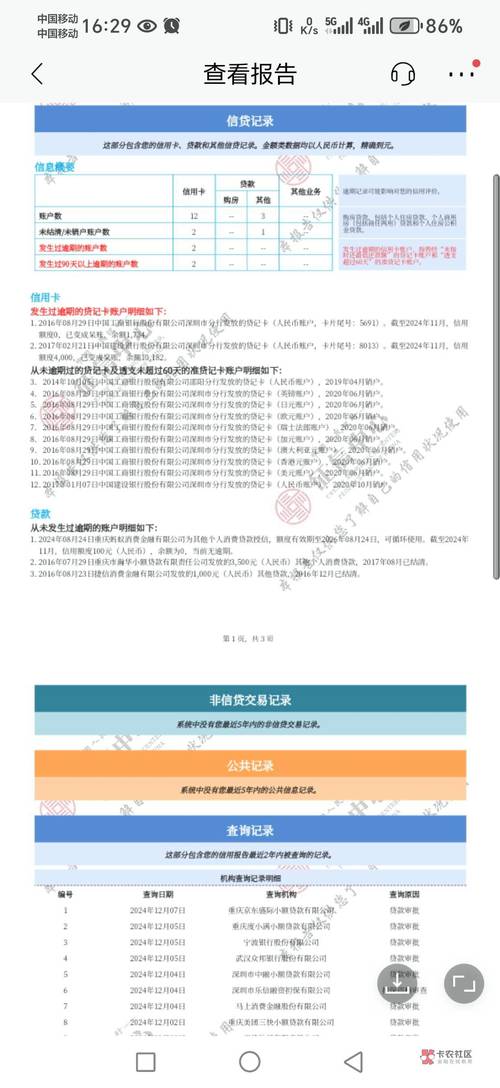
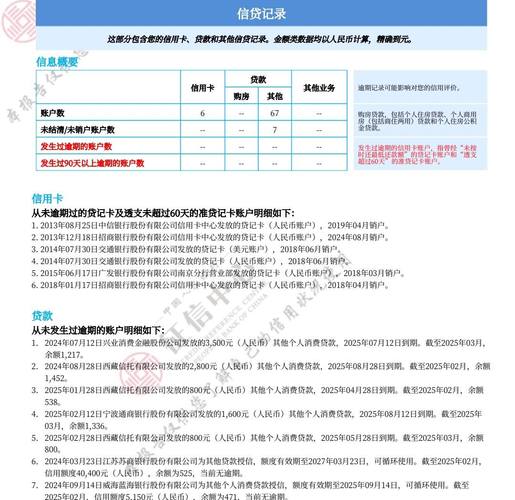
二、信贷交易信息:信用历史的绝对核心
信贷交易信息是征信报告中最核心、权重最高的部分,它详细记录了信用主体过去的借贷和还款行为。主要包括:
- 贷款信息:贷款机构、贷款类型(房贷、车贷、消费贷、经营贷等)、贷款金额、贷款期限、当前余额、还款状态(正常、逾期、呆账、核销等)、逾期金额及逾期月数。
- 信用卡信息:发卡银行、授信额度、已用额度、最近6个月平均使用额度、还款记录(是否逾期)、特殊交易(如销户、冻结等)。
- 担保信息:为他人贷款提供担保的记录,担保金额及被担保人的还款情况。
互联网征信信息的融入:随着互联网金融的兴起,互联网消费信贷产品(如花呗、京东白条、微粒贷等)的借用与还款记录,已经被广泛接入央行征信系统或百行征信等市场化征信机构。这意味着,频繁使用互联网信贷产品且还款记录良好,可以累积正向信用;而逾期不还,则会在征信报告上留下与银行贷款类似的负面记录。互联网平台上的分期付款行为(如手机分期、教育分期)也属于信贷交易信息的一部分。
三、非金融负债信息与公共信息:信用状况的重要侧面
这部分信息反映了信用主体在金融领域之外的守信状况和可能影响还款能力的公共记录,主要包括:
- 公共信息:欠税记录、民事判决记录、强制执行记录、行政处罚记录、住房公积金缴存记录、社会保险缴存记录等。
- 非金融负债信息:先消费后付款形成的信息,如电信缴费、水电燃气费缴费记录。
互联网征信信息的融入(重点):互联网征信信息在这一板块的拓展最为显著,构成了“互联网征信信息”的主体内容之一:
- 公共事业缴费的互联网化记录:通过支付宝、微信等第三方支付平台缴纳水、电、燃气、电信费用的记录。长期按时缴费,可以作为个人履约意愿的佐证。部分市场化征信机构会采集此类数据。
- 行政与司法信息的网络公示:法院失信被执行人名单(“老赖”名单)、税务部门的重大税收违法案件信息等,均通过“信用中国”等互联网平台公开,并可能被征信机构采集。
- 互联网平台行为数据衍生信息:这是最广义也是最具争议的部分。一些互联网金融机构在评估信贷风险时,会在用户授权的前提下,分析其网络消费行为(如购物类型、消费频率、是否偏好奢侈品)、社交关系(如好友信用状况)、履约行为(如共享单车、共享充电宝的归还与支付记录,网约车爽约记录)等。这些信息虽不直接等同于金融负债,但被用于构建“信用画像”,间接影响获得金融服务的机会。需要注意的是,此类信息的采集和使用必须严格遵守《个人信息保护法》等相关法规,强调授权同意和最小必要原则。
四、查询记录:信用行为的“足迹”
查询记录详细记载了在过去2年内,哪些机构或个人因何种原因查询过你的信用报告。主要包括:
- 本人查询:个人主动查询自己的信用报告。
- 贷款审批:金融机构在审批贷款时进行的查询。
- 信用卡审批:银行在审批信用卡时进行的查询。
- 担保资格审查:因审核担保资格进行的查询。
- 贷后管理:金融机构在放款后,为跟踪客户信用状况进行的定期查询。
- 异议查询:对信用报告有异议时进行的查询。
互联网征信信息的融入:“硬查询”(贷款审批、信用卡审批、担保资格审查)过多,会被金融机构视为信用风险信号,尤其是在短时间内频繁申请互联网贷款或信用卡,每一次申请都可能产生一次硬查询记录。因此,互联网信贷产品的便捷申请,也意味着更容易在征信报告上留下“足迹”,消费者需理性借贷,避免短时间内过度查询。本人查询和贷后管理类的“软查询”通常不影响信用评分。
互联网征信信息——双刃剑与理性认知
征信的四大核心信息构成了一个完整的信用评估框架。而互联网征信信息恰好渗透到这四大板块中,极大地丰富了信用数据的维度和时效性,使得信用评估能够更快速、更全面地反映个人经济生活。对于消费者而言,这意味着:你在互联网上的每一次消费、每一次履约、每一次申请,都在塑造你的数字信用形象。良好的互联网征信记录(如按时归还互联网信贷、遵守共享经济合约)可以为传统征信加分;反之,忽视互联网端的信用行为(如手机号欠费后随意弃用、电商平台频繁恶意退货、共享产品不归还),则可能在传统征信未及之处留下污点。
因此,维护良好的信用记录,不仅要关注银行体系内的刷卡和还款,更要培养在互联网经济生活中的契约精神和守法意识。理性使用互联网信贷工具,按时缴纳各项费用,定期了解自身信用状况(包括央行征信报告和市场化征信机构的信用评分),已经成为数字时代公民的必修课。
如若转载,请注明出处:http://www.fngkd.com/product/25.html
更新时间:2026-10-24 22:07:47