面对催收通知 如何正确处理欠款、罚息与征信问题
随着互联网金融的快速发展,个人信贷业务日益普及,但随之而来的逾期还款和催收问题也困扰着不少人。当你收到类似“首先您这边需要归还所有欠款和罚息,如果不还款的话,这个征信不良、互联网征信信息……”的通知时,难免会感到焦虑和压力。面对这样的催收信息,究竟应该如何正确应对?欠款不还会对你的征信产生哪些具体影响?本文将从法律、征信和实际操作角度为你梳理清楚。
一、催收通知背后的法律与征信逻辑
首先需要明确的是,合法的借贷关系受法律保护,借款人有义务按照合同约定归还本金和合法利息。当发生逾期时,出借方或受托的催收方通常会通过电话、短信或函件等方式提醒还款。通知中提到的“罚息”,一般是指逾期后按合同约定产生的罚息或违约金,但根据相关司法解释,罚息和违约金的总额不得超过法律规定的上限(通常不超过合同成立时一年期贷款市场报价利率的四倍)。
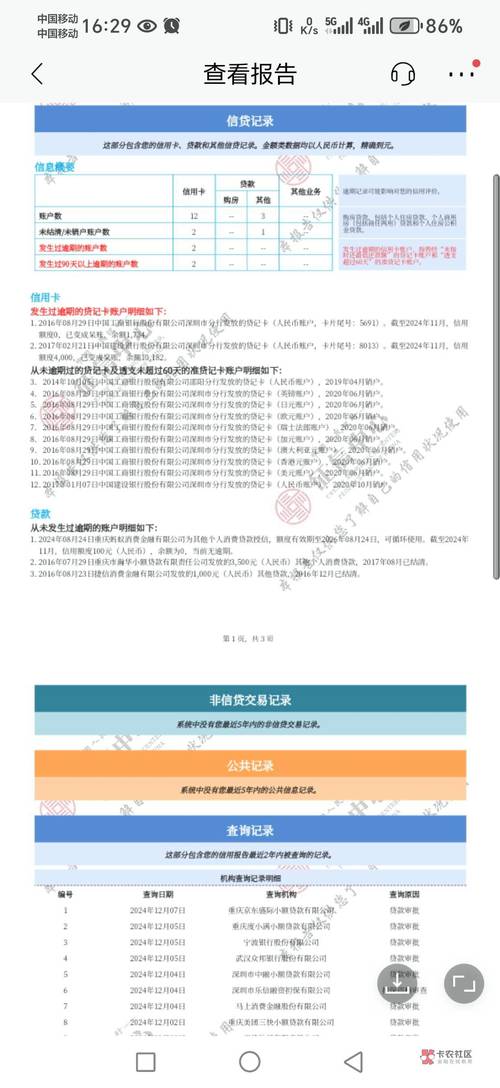
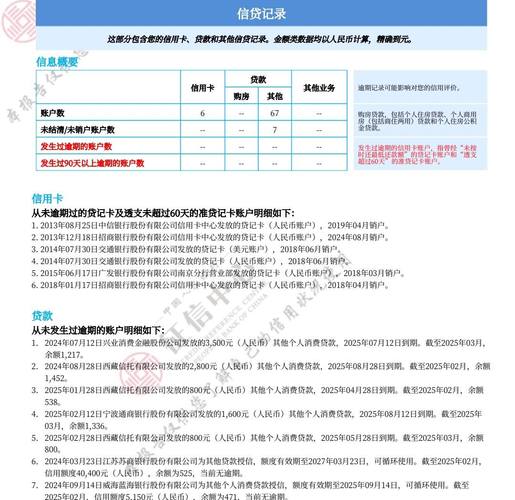
通知中强调的“征信不良”“互联网征信信息”,指的是你的逾期记录可能被上报至央行征信系统以及百行征信、朴道征信等市场化个人征信机构。一旦被记录,将在一定期限内影响你的信用活动。
二、不还款对征信的具体影响
- 央行征信报告:绝大多数持牌金融机构(银行、消费金融公司、部分小贷公司)已接入央行征信系统。逾期后,机构通常会给予一个宽限期(如3天),超过宽限期便会将逾期记录上报。逾期记录自结清之日起保留5年,这期间申请房贷、车贷、信用卡都可能被拒绝或提高利率。
- 互联网征信/大数据征信:一些网贷平台、助贷机构会接入百行征信等市场化征信机构,同时还会参考第三方大数据风控。一旦被标记为“失信”“逾期”,你可能在其他平台上借款也会受阻,甚至影响免押金租赁、分期购物等生活服务。
- 法律后果:如果长期不还款,出借方可能向法院起诉。判决生效后仍不履行,将被列入失信被执行人名单(俗称“老赖”),面临限制高消费、限制出行等措施,情节严重的还可能涉及刑事责任(如信用卡诈骗、拒不执行判决裁定罪)。
三、正确的应对策略
面对催收,逃避不是办法,理性处理才是关键:
- 核实债务真实性:先确认催收方是否合法、债务金额是否准确。你可以要求对方提供借款合同、还款记录、债权转让协议等凭证。对于非法高利贷、套路贷,超出法律保护范围的利息可以不还,但合法本金和利息仍需偿还。
- 主动沟通协商:如果暂时无力一次性还清,可以主动联系出借方或平台客服,说明困难,申请延期还款、分期还款或减免部分罚息。很多机构为了收回本金,愿意协商减免。注意保留所有沟通记录。
- 优先处理影响征信的债务:如果有多笔债务,优先偿还已接入央行征信的机构欠款,避免征信进一步恶化。对于未接入征信的债务,也要依法处理,但紧急程度可稍缓。
- 警惕暴力催收:如果催收方使用威胁、恐吓、骚扰通讯录等非法手段,你可以向监管部门投诉(如银保监会、地方金融监管局)或报警。记住,合法的催收不在晚上10点至早上8点进行,也不得骚扰无关第三人。
- 已产生的征信不良怎么办:根据《征信业管理条例》,不良信息自不良行为或者事件终止之日起保存5年。也就是说,只要你彻底还清欠款,5年后该记录会自动删除。如果逾期非你本人原因(如身份被盗用、机构未及时通知),可以向征信机构提出异议申请,要求更正。
四、长期建议:理性借贷,按时履约
与其在逾期后焦虑,不如在借贷前做好规划。量入为出,避免过度负债;借款时看清合同条款,特别是利率、罚息、还款日;设置还款提醒,防止因疏忽逾期。良好的信用记录是你无形的财富,不仅在金融领域,在求职、租房等方面也越来越重要。
收到催收通知时,不要慌张,也不要置之不理。核实债务、主动沟通、依法处理,才是保护自己信用和权益的正确方式。如果情况复杂,建议咨询专业律师或金融消费者权益保护机构。
如若转载,请注明出处:http://www.fngkd.com/product/24.html
更新时间:2026-10-24 15:19:34