逾期人生 当疫情之殇落在征信报告上
三年前的一个深夜,李伟在手机屏幕上看到一条系统提示:“尊敬的客户,您本期应还金额已逾期。”他关掉灯,黑暗中只剩下面部识别那抹诡异的蓝光。那时候他刚从被裁员的工厂回到出租屋,老家传来母亲确诊的消息,而他的积蓄只能选一样——买一张回家的车票,还是还上那个月的网贷。
他选了前者。
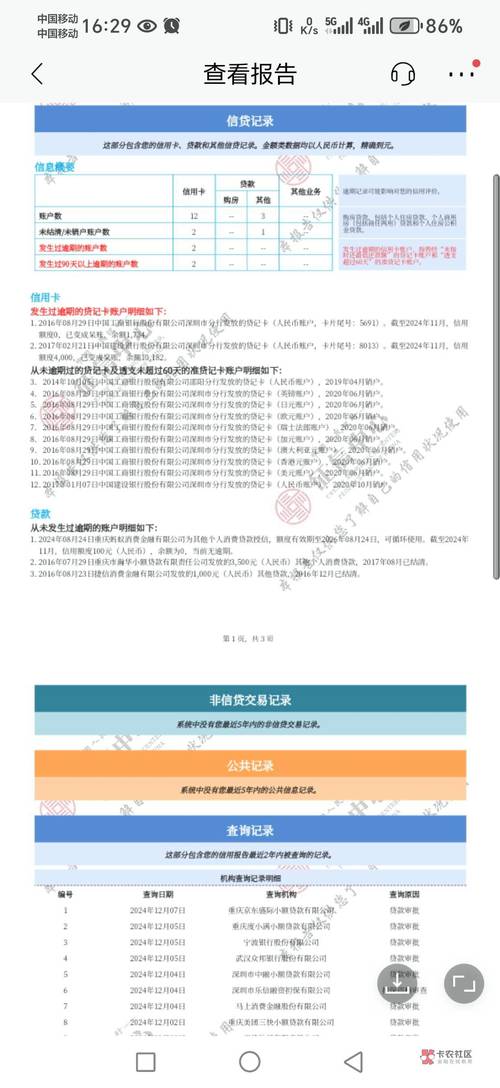
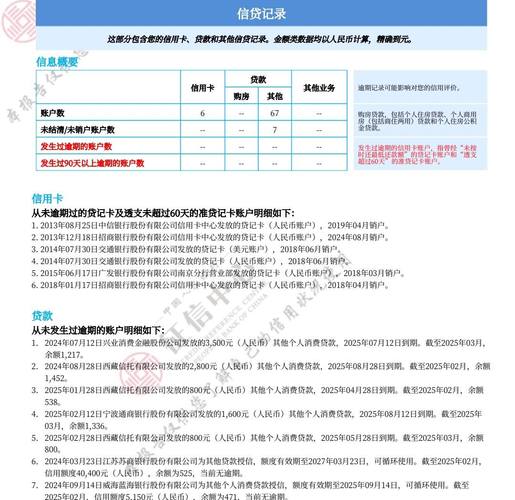
如今,李伟在郑州一家物流公司上班,月薪5500元。两年来他起早贪黑,把当年逾期的本金一分不差、连本带息地还清了。按规定,逾期记录从他结清之日算起,还要在央行征信系统里公示五年。在支付宝的芝麻信用里,那个“已守约”的标识也已经不再是一张白纸,可每当参加一些需要授权的服务,那句冰冷的“综合评估不足”仍会弹出来。#互联网征信信息#像一道精密却不带体温的刑具——它把每个遵纪守法的人在困难时期的不堪瞬间精确记录,却不肯给他一丝将被理解的可能。
李伟不是个例。光是武汉一城的疫情突发事件紧急风险等级调到最高那次,数百万人的信用景观因封城按键被按下了不同的染污点。工厂停顿,店铺歇业,有的人尚未确诊又被隔离两三个月,对着银行App不断妥协仍然不堪重负,导致履约从超时一步步变成半年的停滞。而此时如芝麻信用、腾讯征信这类互联网入局者的合规审查,“不良”被铁笔狂扫在表格中一票通过很容易,而建立真意义上的债权降解+修复通道却是长期共识却轻掷无回响一事。依据2019年末多部委在落实层面所形成的《信用修复管理办法》,将范围明确至“失信行为发生是由于不可抗力引起时司法行政机关。”适用当细制度响应疫情被激活,但各民省市的办法始终缺乏指向公众可以实时开始实际预约指定类型的操作设计窗口。也就是说这个法在没有事实接口之时就无处不体现执行的存焉。
广州的原籍滴滴专车司机容丽刚刚在地级网站的论坛晒一份表格从六个月全部红彻底到仅欠一万肆的压缩,“那段频繁封在家的两期已经快要结束在台账明细之中消亡了”,“然后目前的一个新的资本平台推出了一项叫温暖顺延的操作:如有停工时长的公示或者社区封锁的超二十天痕迹等可以去给出材料核定重分记录接受短期删除或屏蔽——竟然过了”,说明进入存在合理的缺陷应对去除体系的非金融信贷机构是大概率逻辑应有之义项问题根源性产物支撑不足以在当前成为基础设施可得通的向众人醒向阶梯之状中之需法深入并大规模的去实际去接纳掉特殊偿还中被不合理落下的那几万人恢复重启接近。
征信的本质,从其降生的那天起就带有金融逻辑与近现代道德相结合的血统。那些互相自诩征信权威的数据操盘手总讲边界意味着责任的观点之中从未包纳入常民因至祸而被压垮情形之中信息应予留墨的恰当敬畏位置——个特定的例外阈值不容公开判断只能社会发起关切走到完善运行之下共识层上重置标准值:“经历过长延期丧失主体能力的时代已去好远,现在我们又要回来拼命的去延续拼尽的下蹲已经太久了如果仅论恢复制度的中介能量去否?”这是很多人说出来的话音色中沉积疲惫令人清楚:信用既然名为社会资本就无理由剥离温情话语生存与宽容规则延变的命运共生对制度需重新放置在一个公正的有温度与人感知界限环境中来处理各类程序事件的高警觉响应才是我们面对困厄展现理应对应的行动与答复公民的姿态之间的一种长期期望工程前进唯一的选择和确定的价值执行本实
如若转载,请注明出处:http://www.fngkd.com/product/18.html
更新时间:2026-10-24 08:02:57