新版征信报告解读 新增共同借款,水电费未采集,无上线时间表
导语:新版征信报告成为社会关注热点。据悉,新版征信报告新增了共同借款信息,但水电费信息并未被采集,且目前尚无上线时间表。本文将围绕新版征信报告的相关变化进行详细解读,尤其是互联网征信信息的整合问题。
一、新版征信报告概述
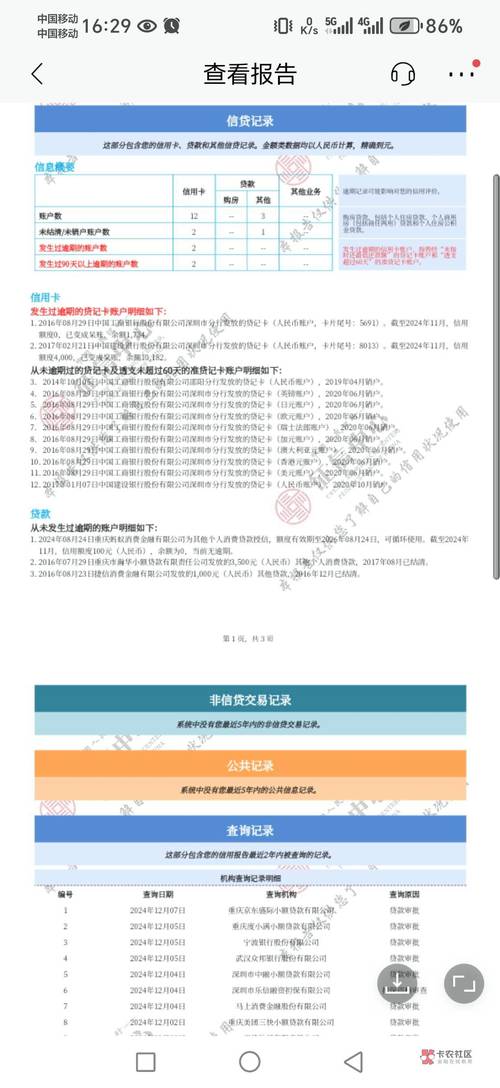
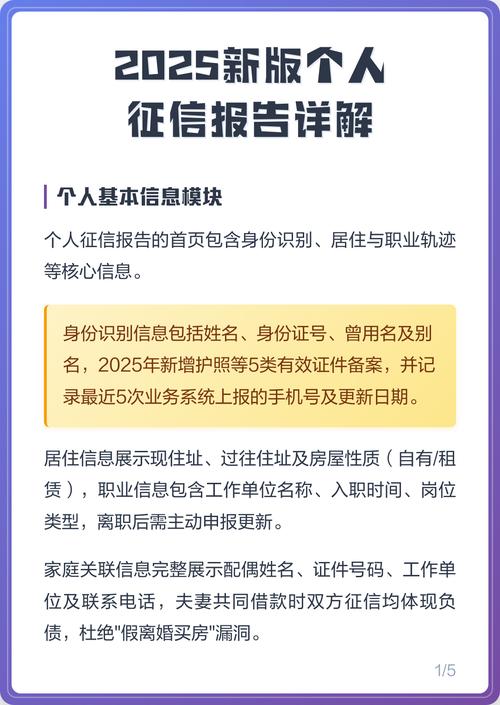
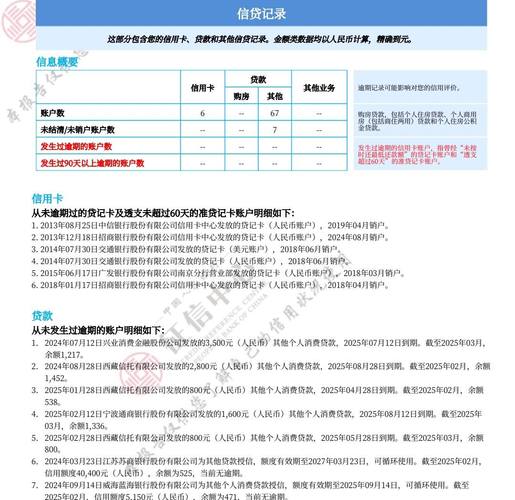
新版征信报告是中国人民银行征信中心对个人信用信息进行记录和展示的重要文件,记录了个人的信贷信息、公共信息等。此次新版征信报告的推出,旨在更全面、准确地反映个人信用状况,为金融机构提供更可靠的信贷决策依据。
二、新增共同借款信息
1. 共同借款的定义
共同借款是指两人或两人以上共同向金融机构申请贷款,并共同承担还款责任的行为。新版征信报告将共同借款信息纳入其中,以更全面地反映个人负债情况。
2. 对个人的影响
(1)贷款申请:共同借款信息将影响个人信用评分。若共同借款人之一出现逾期等不良信用记录,其他共同借款人的信用也可能受到影响。
(2)信用报告展示:新版征信报告将共同借款信息独立展示,便于金融机构了解借款人的实际负债情况。
(3)信息披露:共同借款信息的采集和展示,有助于提高借款人信用信息的透明度,防范信贷风险。
三、未采集水电费信息
1. 水电费信息纳入征信报告的争议
此前,有关于水电费信息是否应纳入征信报告的讨论。一方面,水电费缴纳情况能反映个人履约能力;另一方面,采集水电费信息可能涉及个人隐私,且实际操作中存在一定难度。
2. 新版征信报告未采集水电费信息
综合考虑各方因素,新版征信报告暂未采集水电费信息。这表明,在水电费信息纳入征信报告的问题上,监管部门持谨慎态度。
四、无上线时间表
尽管新版征信报告已引起广泛关注,但目前尚无明确的上线时间表。业内人士表示,新版征信报告的上线需要经过系统升级、人员培训等环节,预计将在条件成熟后逐步推进。
五、互联网征信信息
1. 互联网征信的背景
随着互联网金融的快速发展,互联网征信信息成为社会关注焦点。互联网征信信息包括电商、社交、支付等数据,能够多维度反映个人信用状况。
2. 新版征信报告与互联网征信信息
新版征信报告在原有信贷信息基础上,进一步整合了互联网征信信息。这有助于提高征信报告的全面性和准确性,但同时也引发了对数据安全和隐私保护的担忧。
3. 监管政策及挑战
为规范互联网征信市场,我国已出台一系列监管政策。在整合互联网征信信息方面,监管部门面临诸多挑战,如数据共享、隐私保护、合规性问题等。
新版征信报告在提高个人信用信息透明度的也体现了监管部门在征信领域的创新与努力。在互联网征信信息的整合、水电费信息采集等问题上,仍有许多讨论和改进的空间。在保障个人隐私的前提下,期待征信体系能更好地服务于社会经济和民众生活。
如若转载,请注明出处:http://www.fngkd.com/product/17.html
更新时间:2026-10-24 08:05:59