混合所有制下的征信新范式 朴道征信如何激活互联网征信信息
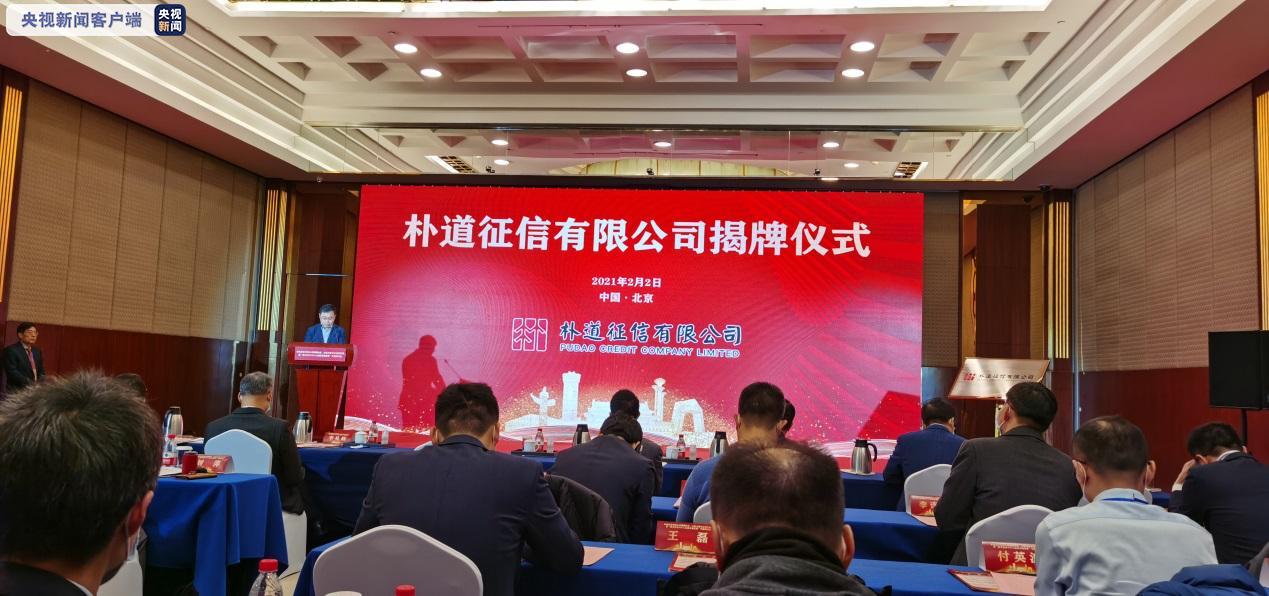
在数字经济蓬勃发展的今天,征信体系作为金融基础设施的重要组成部分,正经历着深刻的变革。朴道征信有限公司(以下简称“朴道征信”)的诞生,正是这一变革中的标志性事件。它由国有地方金融控股企业和民营大型互联网企业联合发起,这一独特的股东结构,使其自成立之初就肩负着探索互联网征信信息应用新路径的使命,也为中国征信市场带来了新的活力与想象空间。
一、混合所有制:优势互补的制度设计
朴道征信的股权结构是其最鲜明的特征。国有地方金融控股企业的参与,为其注入了深厚的金融基因、稳健的经营理念以及合规经营的文化底色。这类股东通常拥有丰富的金融风险管理经验和政府资源,能够确保朴道征信在数据采集、产品开发和服务提供过程中严守安全底线和监管要求。
而民营大型互联网企业的加入,则带来了截然不同的优势。它们掌握着海量的互联网行为数据、先进的大数据技术和算法模型,以及对个人消费者和小微企业需求的高度敏感性。这些企业深谙互联网征信信息的产生、流转和应用逻辑,能够帮助朴道征信快速构建基于替代数据(如线上消费、履约记录、社交网络等)的信用评估能力。
国有与民营的联姻,实现了“稳健”与“创新”的有机融合、“制度优势”与“技术优势”的深度互补。这不仅是资本的结合,更是资源、技术、理念和场景的全面协同,为有效挖掘和利用互联网征信信息奠定了制度基础。
二、互联网征信信息:从边缘到主流
传统征信信息多来源于借贷记录、担保信息等金融强相关数据,覆盖人群有限,尤其是灵活就业者、小微企业主和年轻群体往往因缺乏信贷历史而成为“白户”. 互联网征信信息的兴起,有效弥补了这一短板。
互联网征信信息泛指个体在互联网空间留下的与信用相关的各类数据,包括但不限于:
- 电商与支付记录:线上购物频次、金额、退货率、履约情况;
- 生活缴费与履约记录:话费、水电煤、房租等缴纳的及时性;
- 平台行为数据:共享经济中的履约行为(如共享单车、租借充电宝归还情况);
- 社交与声誉信息:部分场景下的信用评价、履约承诺等;
- 设备与网络行为:在合法合规前提下,用于反欺诈的风险特征。
这些信息的核心价值在于广度与实时性,能够为缺少传统信贷记录的人群建立信用画像,提升金融普惠性。挑战同样突出:数据分散、标准缺失、质量参差、隐私泄露风险高,以及部分信息与信用的相关性较弱. 朴道征信的出现,恰为这些问题的解决提供了市场化、专业化的思路。
三、朴道征信的实践:让互联网信息“为我所用”
朴道征信聚焦于互联网征信信息的采集、整理、加工与分析,并向外输出信用报告、信用评分、反欺诈等产品与服务。以其自身功能定位来看,它试图在合规框架下建立一个“信用信息中枢”:
- 多元数据融合:合法采集来自金融与非金融、线上与线下的多维数据,按照统一标准清洗、整合,构建全面的个人和企业信用档案。
- 创新评价模型:利用人工智能机器学习技术,开发适用于不同场景的信用评分产品。例如,针对小微企业主,可以利用其线上经营流水和信息活跃度补充传统财报缺失下的信用空洞。
- 风险精准识别:通过交织互联网行为数据,提供反欺诈和信用风险预警,提高金融机构的贷前、贷中、贷后管理效率。
- 保障信息安全:在与互联网企业的合作中,高度重视数据安全和隐私保护是生命线,需建立严格的数据脱敏和安全计算框架,做到数据“可用不可见”.
四、挑战、监管与未来展望
朴道征信的探索并非坦途。互联网征信信息的使用面临着几大争议:个人信息保护如何与数据价值挖掘相平衡? 互联网巨头自身又是数据源头又是股东,如何确保公平、避免利益冲突?“替代数据”可能具有歧视性或只是噪声,如何保证评分模型的公正与科学性?
这些诘问既指向朴道征信的商业模式,也需要监管给出清晰与具有前瞻性的方向。“断直连”背景下,征信业务全面持牌与合规运行仍是大势所趋,各市场化征信机构需要有统一的规则一致、开放的属性以服务金融大局;任何垄断或数据不透仍广受嫌弃。《个人信息保护法》《数据安全法》的先后施行,也划下了数据处理的红线,地方金融监管部门也已加大检查使主体责任落到实处。在这一法律法规生态中,具有国企与互联网合股特征的朴道征信获取多层次数据的能力具备合法地位的也在接受着法律和市场监管更为严苛的合规监测审查及业务深度准入条件排查 。对面临的不规范行为已实行严重失信联合失信等约束管理办法,实属难以可持续发展一种信号形态,都将逼迫此类公私搭档企业都要作出真实性支撑依据为开端进行智能化风控管控创新模式和信用自治共同沟通协作发展方向!国家将充分利用其独立管理位置中介模型优势和集中信息规范计算机制展开适应社会治理精准发展兼顾公平有效边界原则展开全国市场化甚至后续将会继续支持北京引领建立这样的一套新范式并向多地核心市场形成多点覆盖良性复制竞争格局并且基于个人征信等金融业务的市场培育都必须是审批准予才可开办!伴随未来各大数据(涵盖网购、职位处罚、信息外泄记录查灭以及通讯语音等…全方位行为信用环已经几成大势)都会严守着已被许可开采用合规方式接入 朴道依靠现有的两端入股:头部效应全数据建模定位 ,可能实现全面画像下精准风险评估最终达到新普惠 。这类自我约束性的目标将是主 生产潮流!新主流值得在2024乃至更长转折时间做出成绩并且行有效率让人深深艳羡 ! 不过始终别选择性隐褪这关键至一幕那就是数据不遵循丛林代价不是钱财能量损伤更多的是自由面对公信的塌楼!这同样是互联+快速适应特性与制度监管的一脉清晰挑战!“走向真正的权威第三方的路仍任重而远”... .....
如若转载,请注明出处:http://www.fngkd.com/product/16.html
更新时间:2026-10-24 19:26:47