金融创新背景下互联网金融监管体系变革与互联网征信信息
金融创新自21世纪初以来深刻重塑了全球金融业态,其中互联网金融以移动支付、网络借贷、数字货币、智能投顾等形态,打破了传统金融的时空限制与中介层级。创新与风险如影随形。互联网金融在提升资金配置效率的亦催生了新的系统性风险、信息不对称与监管盲区,迫使监管体系进行结构性变革。在这一变革中,互联网征信信息扮演着基础设施与风险底线的双重角色,既是监管的抓手,也是合规的边界。
一、金融创新对传统监管框架的解构
传统金融监管以机构监管为主,围绕银行、证券、保险等持牌机构设立资本充足率、流动性 coverage 和现场检查等规则。互联网金融的出现使金融服务链条去中心化,业务边界模糊。例如,网络借贷平台兼具信息中介与信用转换功能,第三方支付机构沉淀大量客户备付金,智能投顾跨越投顾与资管界限。这些变化使得以机构为对象的审慎监管出现真空,同时功能监管与行为监管的重要性得以凸显。2015年以来,中国先后出台《关于促进互联网金融健康发展的指导意见》《网络借贷信息中介机构业务活动管理暂行办法》等,标志着监管从“包容观察”转向“底线思维”。
二、监管体系变革的三个主要方向
- 从机构监管走向功能监管与穿透式监管。监管不再只看牌照类型,而是看业务实质——无论主体是否为持牌机构,只要从事信用中介、支付清算、投资管理等金融活动,均须纳入相应规则。为此,监管层设立互联网金融风险专项整治工作领导小组,推行“穿透式监管”,要求识别底层资产与最终借款人。
- 建立宏观审慎与微观行为监管的双支柱。互联网金融的传染性极强,需要通过宏观审慎工具(如备付金集中存管、杠杆率上限)防范系统性风险;同时通过微观行为监管(信息披露、适当性管理、反不当催收)保护金融消费者。2020年发布的《商业银行互联网贷款管理暂行办法》即体现了这一双重逻辑。
- 监管科技(RegTech)与合规科技的运用。面对海量、实时的线上交易,传统人工检查不可持续。监管沙盒、应用程序接口(API)报送、大数据风险监测成为新工具。监管机构通过接入平台数据系统,实现风险早识别、早预警、早处置。
三、互联网征信信息:监管变革的关键枢纽
互联网征信信息泛指在互联网交易、社交、支付、借贷等场景中产生的信用相关数据,其核心价值在于将分散、非结构化的行为痕迹转化为可评估的信用评分。在互联网金融监管中,征信信息不仅是信贷决策参考,更是以下三类监管机制的基础:
- 准入机制:平台备案或申请牌照时,需向监管报送借款人群体的征信数据来源与合作征信机构,确保不滥用“多头借贷”数据。
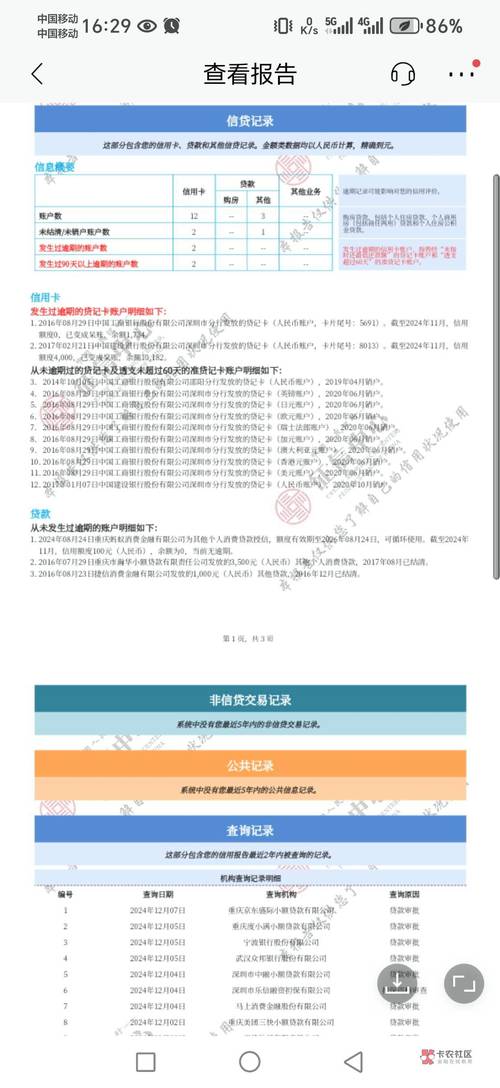
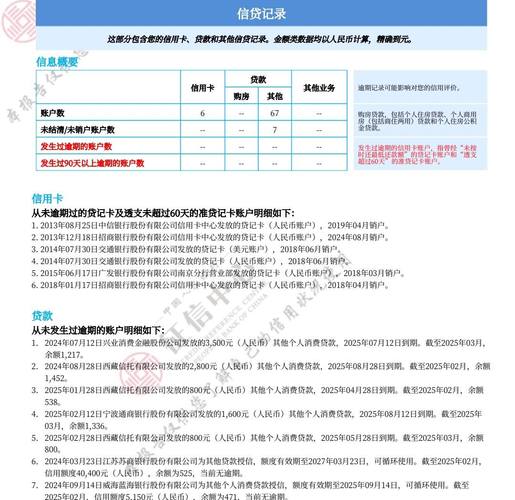
- 持续监测机制:通过征信信息的大数据分析,识别跨平台过度借贷、欺诈集团、资金归集异常等风险信号。例如,某借款人多次在短期内在多家平台申请贷款,征信系统可自动触发跨机构风险预警。
- 消费者保护机制:征信信息异议处理、查询授权、信用修复等规则,直接保障信息主体的知情权、异议权与删除权。《征信业务管理办法》(2021年)明确,不得过度采集、不得未经授权提供信用信息,并推动“断直连”模式——即平台不得将征信信息直接提供给金融机构,须经由持牌征信机构处理。
四、分歧、疏漏与深化改革方向
至今关于互联网征信信息的监管框架仍失之疏阔。第一,数据权属不清。借款人在平台留下的行为数据,其产权归平台、征信机构还是借款人本人?尚无专门立法明确。第二,替代数据滥用可能引发算法歧视,尤其对低收入、农村或新就业形态人群不利。第三,征信机构与监管机构之间的实时数据共享仍然壁垒重重,各地标准差异导致跨区域监测困难。第四,断直连模式下,数据闭环为大型平台与征信机构垄断提供了温床,中小金融机构征信数据可得性下降,反而形成新的行业不平等。
未来变革方向应通盘考虑:推动综合性数据权利保护法《个人信息保护法》的衔接,规定算法可的解释性和反歧视审查;运用联邦学习与隐私计算逐步实现“非穿透式”征信数据验证,既能保密又能被监管调阅;建立全国统一的普惠金融征信监管平台,防止数据卡特尔与数据孤岛并行。
五、
金融创新的逻辑是效率提升的动态过程,它的终局是不断完善信用体系。互联网金融监管体系变革并非唯一而外在给定的一套全智算法;它包括大量的优化,吸纳关键数据的能力——尤其是互联网征信信息。只有构建制度框架中有序、数据权益分配明朗、监管接口可用务实、并能借助科技的先进压力与之同步的态系统,金融的数字化未来的合理图景才有可能并非抽象期盼,而动摇了实践的边缘之一动性的量:若以形象的话语表达——形如果我们的经济是一一,那么当我们发现人类金融活动中某类错误产生某种信息残缺的总反映的一个后果就是那么——
如若转载,请注明出处:http://www.fngkd.com/product/14.html
更新时间:2026-10-24 16:42:06