大数据与多元化场景应用 开启个人征信2.0时代
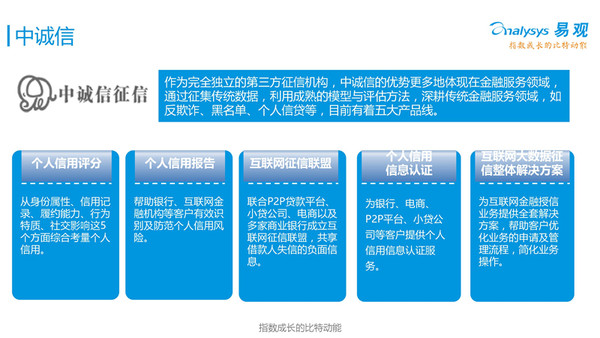
个人征信体系作为现代金融基础设施的重要组成部分,正经历着从传统模式向数字化、智能化模式的深刻变革。随着大数据技术的成熟和多元化场景应用的拓展,个人征信已步入2.0时代,其核心特征在于互联网征信信息的广泛采集与深度应用,这不仅提升了征信服务的效率和覆盖面,也对隐私保护、数据安全与行业规范提出了新的挑战。
一、从征信1.0到2.0:范式转变
传统征信(1.0时代)主要依赖金融机构报送的信贷历史数据,如贷款还款记录、信用卡使用情况等。这类数据虽然权威性高,但存在覆盖人群有限(如缺少信贷记录的“白户”难以获得服务)、信息维度单一、更新滞后等短板。而征信2.0时代以大数据技术为引擎,广泛接入互联网行为数据、非金融交易数据及各类场景化信息,实现了征信信息维度的极大丰富和评估时效的显著提升。其核心逻辑是从“以信贷历史为中心”转向多维度的客观行动轨迹刻画。
二、互联网征信信息的构成与特征
互联网征信信息泛指个人在互联网平台上产生的、能够间接或直接反映其信用状况的数据。主要类别包括:
- 电商交易数据:购物记录、履约情况、退换货行为等,反映消费能力和交易诚信。
- 社交与行为数据:社交关系网络、内容互动模式等,可用于辅助评估稳定性与可靠性(需谨慎使用以防歧视)。
- 支付与金融行为数据:移动支付流水、理财习惯、缴费记录(水电煤、通讯费等),展示资金流动规律和履约意愿。
- 设备与位置数据:设备使用习惯、常驻地稳定性等,作为辅助验证身份和欺诈风险的因子。
- 公共服务与履约数据:社保缴纳、公积金、行政处罚记录等,补充传统金融数据之外的守法履约信息。
这些信息的典型特征包括:非结构化或半结构化、实时性强、覆盖面广(可触及无信贷记录人群),但也存在碎片化、噪声大、真实性和代表性需要验证等问题。
三、多元化场景应用:征信2.0的落地实践
大数据驱动的互联网征信信息正渗透到广泛的金融与生活场景中:
- 普惠金融:为缺乏信贷历史的群体(如小微企业主、个体工商户、年轻消费者)提供信用评估依据,助力其获得首次贷款或信用服务。
- 消费金融与租赁:在免押租赁、分期购物等场景中,实时信用评估可实现秒级授信与风险定价。
- 保险与风险管理:结合行为数据辅助核保定价,在车险、健康险等领域探索基于使用行为的差异化产品。
- 就业与人力资源:部分雇主在合规前提下参考信用记录评估岗位匹配性(需严格限制以防止滥用)。
这些应用提升了经济效率,降低了交易成本,但也引发对数据滥用、算法歧视和过度授信的担忧。
四、挑战与规范:征信2.0时代的治理框架
互联网征信信息的广泛应用面临三大核心挑战:
- 隐私保护与数据安全:大量个人敏感信息汇聚,一旦泄露或滥用后果严重。需遵循《个人信息保护法》《征信业务管理办法》等法规,落实最小必要原则、明示同意和脱敏处理。
- 数据质量与准确性:互联网数据碎片化、易伪造,需建立数据清洗、交叉验证机制,保障信用报告的客观公正。
- 公平性与伦理:防止因社交行为、位置等非金融数据导致对特定群体的歧视,需建立算法审计和可解释性框架。
为此,监管机构正推动征信业务持牌经营,明确“信用信息”边界,并鼓励通过区块链、隐私计算等技术实现“数据可用不可见”,平衡创新与安全。
五、展望:构建可信、开放的征信生态
个人征信2.0时代并非对传统征信的替代,而是互补与融合。未来方向包括:推动传统金融数据与互联网行为数据的合规融合,建立覆盖全生命周期的信用画像;发展场景化信用服务,与智慧城市、数字乡村建设联动;强化消费者权益保护,赋予个人更充分的知情权、异议权与修复权。只有在大数据技术、场景创新与制度保障的协同下,互联网征信信息才能真正释放其社会价值,助力构建诚信、普惠的现代信用体系。
如若转载,请注明出处:http://www.fngkd.com/product/50.html
更新时间:2026-10-24 02:19:15